📌 結論・ポイント(3行要約)
- 日本の防衛産業の課題の戦略的意義:我が国の防衛体制および安全保障環境の変化に対応する重要テーマとして位置づけ。
- 防衛省・自衛隊の具体的取り組み:最新の防衛力整備計画に基づき、実効的な抑止力・対処力の強化を推進。
- 多国間連携と将来展望:日米同盟の抑止力強化とともに、法制度整備・技術基盤の強靭化が今後の焦点。
日本の防衛産業の現状
日本の防衛産業は約1,200社が参加する一大産業ですが、長年の防衛費抑制(GDP比1%)により、多くの企業が防衛事業の採算性に悩んできました。近年、防衛事業からの撤退企業が相次いでおり、防衛省はこの問題を深刻な安全保障上のリスクと認識しています。
| 課題項目 | 現状と背景 | 問題点と安全保障上の影響 |
|---|---|---|
| 利益率の低迷 | 長年の防衛費抑制(GDP比1%)による少量生産、開発・生産コストの回収困難、量産効果の欠如。 | 防衛事業からの撤退企業増加、新規参入の停滞、産業基盤の脆弱化、装備品調達の不安定化。 |
| 人材の流出・不足 | 防衛事業の採算性悪化に伴う投資減少、若手技術者の育成困難、他産業への人材流出。 | 技術継承の困難、開発能力の低下、イノベーションの停滞、国際競争力の喪失。 |
| 技術流出・維持困難 | 国内市場の縮小、国際共同開発・輸出の制制約、先端技術の維持・開発コストの増大。 | 企業が持つ先進技術の維持困難、海外企業への技術移転(意図しない流出)、日本の技術優位性の喪失。 |
防衛産業の苦境に至った背景と経緯
日本の防衛産業が現在の苦境に陥った背景には、複雑な要因が絡み合っています。冷戦終結後、世界的に「平和の配当」論が台頭し、日本においても防衛費は長らくGDP比1%程度に抑制されてきました。これは、防衛装備品の調達が少量にとどまることを意味し、企業は量産効果によるコスト削減が難しく、開発・生産コストの回収に苦慮してきました。特に、国際的な安全保障環境が大きく変化し、中国の急速な軍拡や北朝鮮の核・ミサイル開発が活発化する中でも、国内の防衛産業基盤は相対的に脆弱化していったのです。
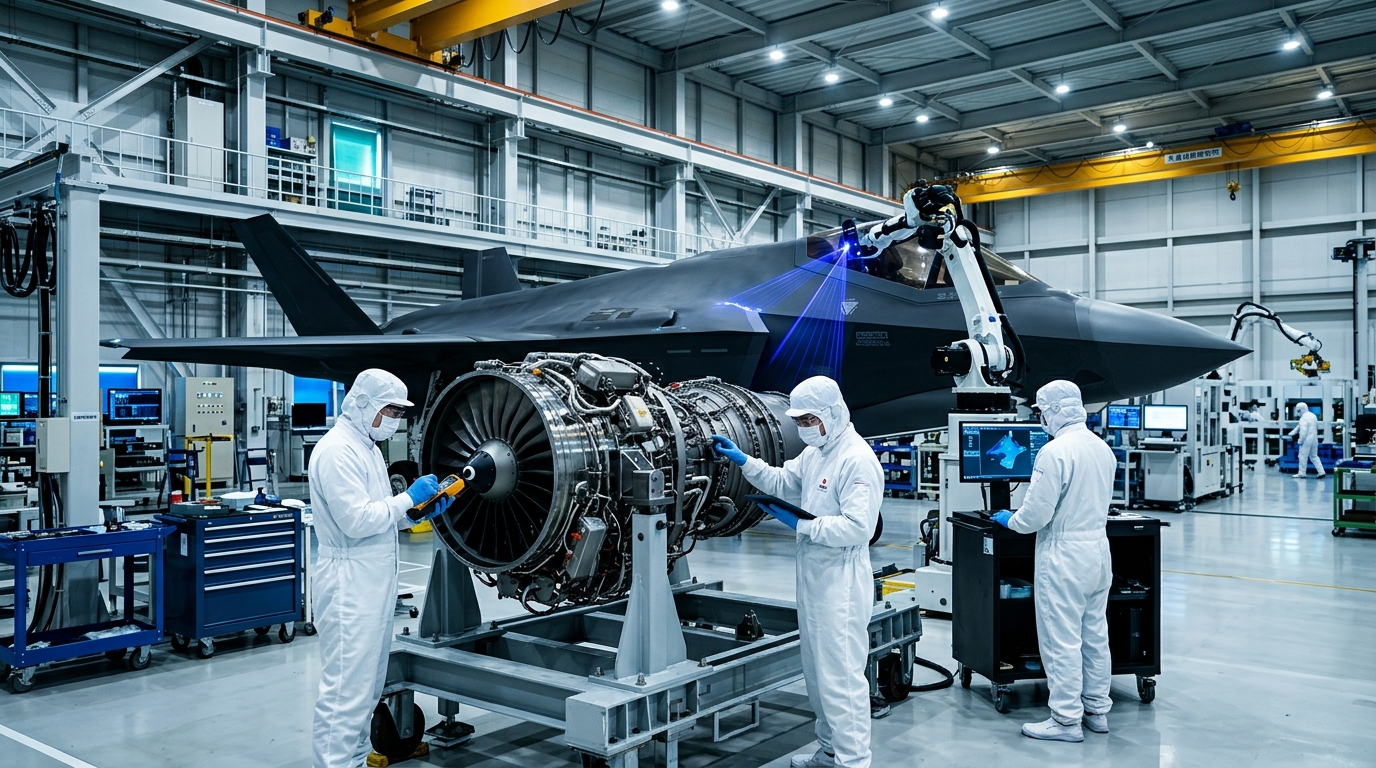
防衛産業は、高度な技術力と厳格な品質管理が求められる一方で、顧客が防衛省・自衛隊に限定されるという特殊性があります。民間市場とは異なり、市場原理が働きにくく、企業が自由に製品を開発・販売し、利益を追求することが困難です。また、防衛装備品は開発から配備、維持・補修までが長期にわたるため、企業には安定した経営基盤と長期的な視点での投資が求められますが、低利益率ではそうした投資判断が難しくなります。結果として、多くの企業、特に中小企業が防衛事業から撤退せざるを得ない状況が加速しました。これは、単に企業が減るだけでなく、特定の部品や技術、あるいは熟練した人材が失われることを意味し、日本の防衛能力そのものを蝕む深刻な問題として顕在化しています。
主要な課題
- 低利益率問題:防衛省の原価積み上げ方式(コスト・プラス)では適正利益が確保しにくく、民間事業より利益率が低い傾向
- 撤退企業の増加:2009〜2019年の10年間で約100社が防衛事業から撤退
- 技術者不足:長期契約・安定雇用の一方で、民間より給与が低い場合があり人材確保に苦労
- 小ロット・高単価問題:数十両・数百発程度の少量生産では製造コストが高くなる
- 技術流出リスク:サイバー攻撃・人的スパイによる防衛技術の窃取リスク
各課題の深掘りと日本への影響
上記の主要な課題は、それぞれが複雑に絡み合い、日本の防衛能力と安全保障に多大な影響を及ぼしています。
- 低利益率問題の深刻化
防衛省が採用してきた「原価積み上げ方式(コスト・プラス)」は、企業が製造にかかった費用に一定の利益を上乗せして支払う方式です。この方式は、企業がコスト削減や技術革新に投資するインセンティブを削ぎ、むしろコストをかけるほど利益が上がるという逆インセンティブを生みかねません。結果として、民間事業では新技術の開発や生産効率の向上によって利益を追求できるのに対し、防衛事業ではそれが困難となり、多くの企業が防衛事業の利益率を民間事業の半分以下と認識しています。この構造は、企業の新規投資意欲を減退させ、日本の防衛技術開発の停滞を招く主因となってきました。 - 撤退企業の増加がもたらすサプライチェーンの脆弱化
「2009〜2019年の10年間で約100社が防衛事業から撤退」という事実は、日本の防衛産業基盤の空洞化を如実に示しています。特に、中小企業は特定の部品や技術において唯一無二の存在である場合が多く、これらの企業が撤退すると、代替企業の確保が極めて困難になります。これにより、防衛装備品のサプライチェーンが寸断され、有事の際に必要な部品が調達できなくなったり、装備品の修理・維持が不可能になったりするリスクが高まります。これは、日本の自主防衛能力を著しく低下させる直接的な要因となります。 - 技術者不足と技術継承の危機
防衛産業を支える技術者たちは、その多くが熟練のベテランであり、平均年齢が50代に達する企業も少なくありません。特に、特定の部品製造や精密加工など、いわゆる「匠の技」を要する分野では、60代以上の技術者が中核を担っているケースが散見されます。しかし、民間企業と比較して給与水準が低い傾向や、防衛事業の特殊性(秘密保持の厳しさ、閉鎖性、開発期間の長さ)が若手人材にとって魅力に欠けるため、新規参入が滞っています。この結果、高度な専門技術やノウハウが次世代に適切に継承されず、将来的に日本の防衛装備品の開発・製造能力そのものが失われる危機に直面しています。これは、最新鋭の装備品を導入しても、それを維持・修理する技術や、次の世代の装備を開発する基盤が失われることを意味し、日本の防衛能力を根底から揺るがす問題です。 - 小ロット・高単価問題が招く国際競争力の低下
日本の防衛装備品の調達は、他国と比較して極めて少量に留まります。例えば、戦車や戦闘機、護衛艦といった主要装備品は、年間数機・数両・数隻といった単位でしか生産されません。これは、防衛費の抑制に加え、国内市場が小さいという構造的な要因に起因します。少量生産では、金型や治具、専用設備の初期投資を限られた生産数で回収しなければならず、結果として1単位あたりの製造コストが飛躍的に高くなります。この「小ロット・高単価」構造は、日本の防衛装備品の国際競争力を著しく低下させ、海外への輸出機会を喪失させる要因となっています。また、部品メーカーにとっても少量生産では採算が取れず、防衛事業からの撤退を加速させる悪循環を生み出しています。 - 技術流出リスクと経済安全保障の脅威
日本の防衛産業が保有する高度な技術は、サイバー攻撃や人的スパイ活動の主要な標的となっています。特に、中国やロシア、北朝鮮といった技術窃取を目的とする国家からの組織的な攻撃は日常的に発生しており、防衛省や関連企業のシステムに対する侵入が試みられています。サプライチェーンの末端に位置する中小企業は、大企業に比べてセキュリティ対策が手薄になりがちであり、そこが弱点として狙われるケースも少なくありません。万が一、日本の防衛技術が流出すれば、それは他国の軍事力強化に利用され、日本の安全保障上の優位性が損なわれる直接的な脅威となります。また、開発に投じた巨額の費用が無駄になるだけでなく、国際社会における日本の信頼性にも関わる重大な問題であり、経済安全保障の観点からも喫緊の課題となっています。
防衛産業活性化に向けた政府の取り組みと課題
こうした深刻な課題に対し、政府は近年、防衛産業の維持・強化に向けた具体的な取り組みを加速させています。2022年末に改定された国家安全保障戦略では、防衛力の抜本的強化の一環として防衛産業基盤の強化が明記され、GDP比2%への防衛費増額目標が掲げられました。
- 防衛費増額と調達改革の推進
防衛費の増額は、防衛装備品の調達数増加や研究開発費の拡充に直結し、企業の事業規模拡大と安定的な経営基盤の構築に寄与することが期待されます。また、防衛省は、これまでの原価積み上げ方式を見直し、企業のコスト削減努力や技術革新を評価するインセンティブ契約や、複数年契約の導入を検討しています。これにより、企業が長期的な視点で投資を行い、効率的な生産体制を構築する動機付けを強化しようとしています。 - 防衛装備移転三原則の見直しと国際共同開発・輸出の推進
国内市場の小ささを補うため、政府は防衛装備移転三原則の運用緩和を進め、国際共同開発や海外への装備品輸出を積極的に推進する方針です。これにより、生産ロットの拡大によるコストダウン、開発費の分担、そして国際的なサプライチェーンへの参画を通じた技術力向上を目指します。特に、次期戦闘機開発における日英伊共同開発は、日本の防衛産業が国際市場で存在感を示す大きな一歩となります。 - デュアルユース技術の活用と官民連携の強化
民生分野で培われた先端技術を防衛分野に応用する「デュアルユース」の推進も重要な柱です。防衛装備庁は、大学や研究機関、中小企業が持つ革新的な技術を防衛装備品開発に取り入れるための支援を強化しています。これにより、防衛産業の裾野を広げるとともに、技術革新を加速させることが期待されます。また、官民の対話の機会を増やし、情報共有や課題解決に向けた連携を強化することも不可欠です。
しかし、これらの取り組みにも課題は残ります。防衛費増額の安定的な財源確保、長年の慣行に根差した制度改革の円滑な浸透、そして装備品輸出における国際競争力の確保(価格、性能、アフターサービス)、さらに国民の防衛産業への理解促進など、多岐にわたる努力が求められます。
国際情勢の変化と日本の防衛産業の役割
ロシアによるウクライナ侵攻、台湾有事のリスクの高まり、そしてインド太平洋地域における中国の軍事プレゼンス拡大など、日本の安全保障を取り巻く環境は激変しています。このような国際情勢の緊迫化の中で、日本の防衛産業が果たすべき役割はかつてないほど重要になっています。
防衛産業は、自衛隊が任務を遂行するために必要な装備品を安定的に供給し、その能力を維持・向上させるという、国家の安全保障の根幹を支える役割を担っています。有事の際には、装備品の修理・維持、弾薬の供給といった継続的な支援が不可欠であり、強固な国内産業基盤がなければ、自衛隊は十分に機能することができません。また、防衛産業は単なる兵器製造業に留まらず、先端技術開発の牽引役として、日本の技術力を底上げし、経済安全保障にも貢献する可能性を秘めています。
専門家の見解と今後の展望
防衛・安全保障の専門家たちは、日本の防衛産業の現状を「危機的」と認識しつつも、政府の政策転換と国際情勢の変化を捉え、その再生に大きな期待を寄せています。彼らは、単なる防衛費の増額だけでなく、産業構造の抜本的な改革、人材育成への継続的な投資、そして国際協力の強化が不可欠であると指摘します。特に、日本の高い技術力と品質管理能力を活かし、国際共同開発や輸出を通じて、グローバルなサプライチェーンの一翼を担うことで、持続可能な産業基盤を確立できるという見解が多く聞かれます。
今後の展望としては、適切な投資と制度改革が進めば、日本の防衛産業は再び成長軌道に乗り、先端技術開発の牽引役として、経済全体にも良い波及効果をもたらす可能性があります。これは、防衛力強化だけでなく、日本の産業競争力向上、そして国際社会における日本のプレゼンスを高めることにも繋がります。しかし、そのためには、防衛産業が「特別な産業」ではなく、日本の安全保障を支える「不可欠な産業」であるという国民全体の理解と支持が不可欠です。
まとめ:日本の防衛産業の未来のために
日本の防衛産業は、長年の防衛費抑制と特殊な市場環境により、低利益率、人材・技術継承の危機、サプライチェーンの脆弱化といった深刻な課題に直面してきました。しかし、近年、国際情勢の緊迫化と政府の防衛政策転換により、この産業は重要な転換期を迎えています。
日本の安全保障の根幹を支える防衛産業を再建し、持続可能な発展へと導くためには、政府による調達制度改革、研究開発投資の強化、国際協力の推進が不可欠です。また、企業側も、コスト効率の改善、技術革新への積極的な投資、そして若手人材の育成に注力する必要があります。官民一体となった改革と、国民の理解と支持があってこそ、日本の防衛産業は強靭な基盤を築き、日本の平和と安全を未来にわたって守り続けることができるでしょう。
🛡️ DEFENSE NAVI 編集部について
当サイト「DEFENSE NAVI」の解説記事は、防衛省・外務省・防衛装備庁等の公的機関が公表する一次情報および安全保障関連の公式データを基に、DEFENSE NAVI専門アナリストチームが独自の分析と検証を行って作成・更新しています。
必要性・支持側の論点
- 国内生産基盤の死守:有事の部品途絶・供給途絶を防ぐため、国内企業の製造ライン維持が不可欠。
- 技術流出の防止と自律性:防衛機密やコア技術を国内で保持し、諸外国への過度な依存を低減。
懸念・課題
- 調達コストの高止まり:国内少量生産による単価高騰と、FMS(対外有償軍事援助)との価格差。
- 防衛企業の利益率と撤退リスク:官公需特有の制約と低収益性による国内中小サプライヤーの事業継続課題。
🏛️ 国会答弁・政策的論点
「防衛生産・技術基盤は防衛力そのもの。防衛生産基盤強化法の円滑な施行により、撤退防止と適正利益の確保に万全を期す。」(国会閣僚答弁)
関連装備・政策へのリンク
- ▶ 防衛装備庁(ATLA)とは?研究開発・調達の司令塔を解説
- ▶ 三菱重工業の防衛事業とは?日本最大の防衛企業を解説
- ▶ 次期戦闘機(GCAP)とは?日英伊共同開発の第6世代機を解説
- ▶ 防衛三文書とは?わかりやすく解説【2022年版】
公的出典・検証資料一覧
- 防衛省「我が国の防衛と予算」公式資料(mod.go.jp)
- 防衛省「防衛白書(令和6年版・最新動向)」(mod.go.jp/wp)
- 防衛装備庁「調達情報・契約実績・研究開発方針」(atla.mod.go.jp)
🛡️ DEFENSE NAVI 編集室(調査・監修)
当解説は、防衛省・防衛装備庁などの公的機関が公表した資料をもとに、DEFENSE NAVI編集室が作成・更新しています。誤りにお気づきの場合は、お問い合わせフォームからお知らせください。