📌 結論・ポイント(3行要約)
- 国内防衛調達シェア断トツの第1位:防衛装備庁の中央調達において長年トップを維持し、国内主要防衛調達の約20〜30%を占める最大の防衛プライム企業。
- 陸海空・宇宙の全領域主力装備を受注:次期戦闘機GCAP、F-35国内最終組立、スタンド・オフ誘導弾(12式能力向上型・極超音速滑空弾)、もがみ型/新型FFM、たいげい型潜水艦の主契約者。
- 防衛産業基盤強化法とサプライチェーン維持:利益率上限の引き上げ(最大15%)等の法整備が追い風となる一方、製造現場の人員・設備キャパシティ拡大と下請け企業支援が急務。
目次
1. 三菱重工業の防衛事業の位置づけと概要
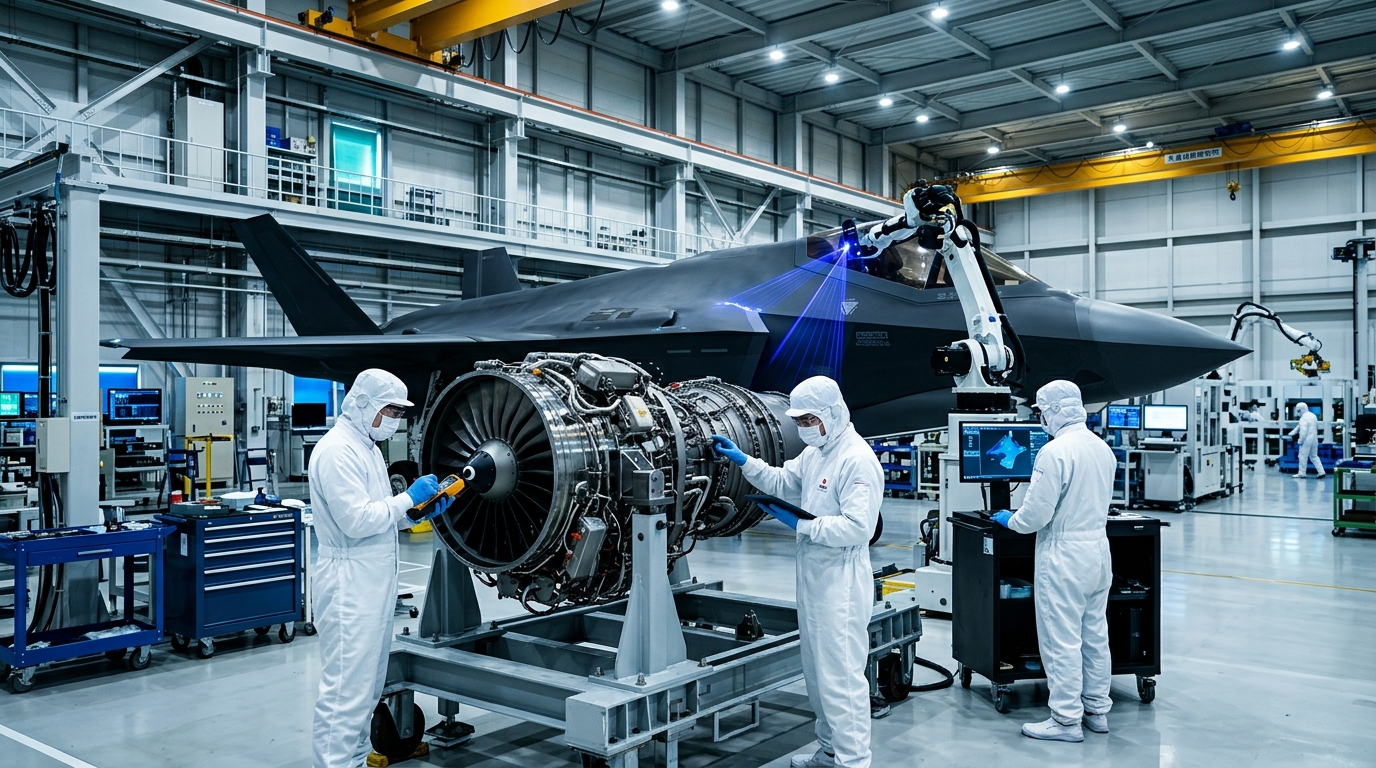
三菱重工業(MHI)は、日本の航空宇宙・防衛産業を牽引する最大の防衛プライム企業です。航空機、宇宙ロケット、誘導武器、艦艇、装甲車両に至るまで、自衛隊の主要装備のほぼすべての領域で研究開発から量産・整備(MRO)までを一貫して担っています。
2022年の防衛三文書に基づく防衛予算の拡大に伴い、三菱重工の「防衛・宇宙セグメント」の受注高は年間1兆円を超える規模へと急増しており、国家安全保障の成否を握る中核的企業としての存在感を強めています。
2. 一次資料で見る防衛調達実績と主要受注品目
防衛装備庁が毎年公表している「中央調達に係る契約実績」および企業の財務データから集約した公式実績は以下の通りです。
【表1】防衛装備庁 中央調達における企業別契約高トップ5推移
| 順位 | 企業名 | 主な受注領域 | 契約シェア(概算) |
|---|---|---|---|
| 1位 | 三菱重工業 | 戦闘機、ミサイル、護衛艦、潜水艦、戦車 | 約25〜35%(年度により変動) |
| 2位 | 川崎重工業 | P-1哨戒機、C-2輸送機、潜水艦、ヘリコプター | 約10〜15% |
| 3位 | 日本電気(NEC) | ソナー、防空レーダー、指揮通信(C4I) | 約5〜8% |
| 4位 | 三菱電機 | 誘導弾シーカー、電子戦装備、衛星通信 | 約5〜8% |
| 5位 | 富士通 | 指揮統制ソフトウェア、暗号装置、情報処理基盤 | 約3〜5% |
【表2】三菱重工が主契約者となる国家中核防衛プロジェクト
| 事業分野 | 主要装備品・プロジェクト名 | 三菱重工の役割・製造工場 |
|---|---|---|
| 航空自衛隊 | 次期戦闘機(GCAP) / F-35A/B最終組立 | 国内機体取りまとめ、小牧南工場(FACO/MRO&U) |
| ミサイル・誘導武器 | 12式地対艦誘導弾能力向上型 / 島嶼防衛用高速滑空弾 | 主契約者、誘導弾飛しょう体開発・量産(名古屋誘導推進システム製作所) |
| 海上自衛隊 | もがみ型護衛艦 / 新型FFM / たいげい型潜水艦 | 主造船所(長崎造船所・神戸造船所・玉野) |
| 陸上自衛隊 | 10式戦車 / 16式機動戦闘車 | 車体・砲塔開発・最終組み立て |
3. 争点・防衛産業政策の課題(両論併記と国会答弁)
強み・産業基盤の意義
- 民間技術とのシナジー:航空・宇宙・ガスタービン・原子力等で培った最先端の耐熱・流体・制御技術を防衛装備に即応展開可能。
- サプライチェーン統括力:数千社に及ぶ中小下請けサプライヤーの技術・品質管理を取りまとめる中核機能。
- 国際共同開発の窓口:英BAEや米ロッキード・マーティン等と対等に交渉・協業できる日本唯一のスケール。
課題・懸念されるリスク
- 特定企業への過度な依存:国家防衛の中核装備が三菱重工1社に集中し、同社のキャパシティ限界が国の防衛力整備のボトルネックになるリスク。
- 下請け中小企業の疲弊と撤退:住友重工の機関銃撤退やコマツの装甲車開発中止に見られるように、下請けサプライチェーンの採算性悪化が続いている。
- 急増する受注に対する生産設備・熟練工不足:短期間での増産要請に対し、熟練工の採用・育成と設備投資の回収が長期課題。
4. 関連装備・政策へのリンク
5. 公的出典・検証資料一覧
- 防衛装備庁「中央調達に係る契約実績公表(企業別契約高順位)」(atla.mod.go.jp)
- e-Gov法令検索「防衛生産基盤強化法(令和5年法律第54号)」(laws.e-gov.go.jp)
- 三菱重工業株式会社 公式IRライブラリー「有価証券報告書・決算情報」(mhi.com/jp)
最終更新日:2026-09-13
🛡️ DEFENSE NAVI 編集室(調査・監修)
当解説は、防衛省・防衛装備庁などの公的機関が公表した資料をもとに、DEFENSE NAVI編集室が作成・更新しています。誤りにお気づきの場合は、お問い合わせフォームからお知らせください。